Krádež kolies a diskov: Ako riešiť škodu, spoluúčasť a opotrebenie
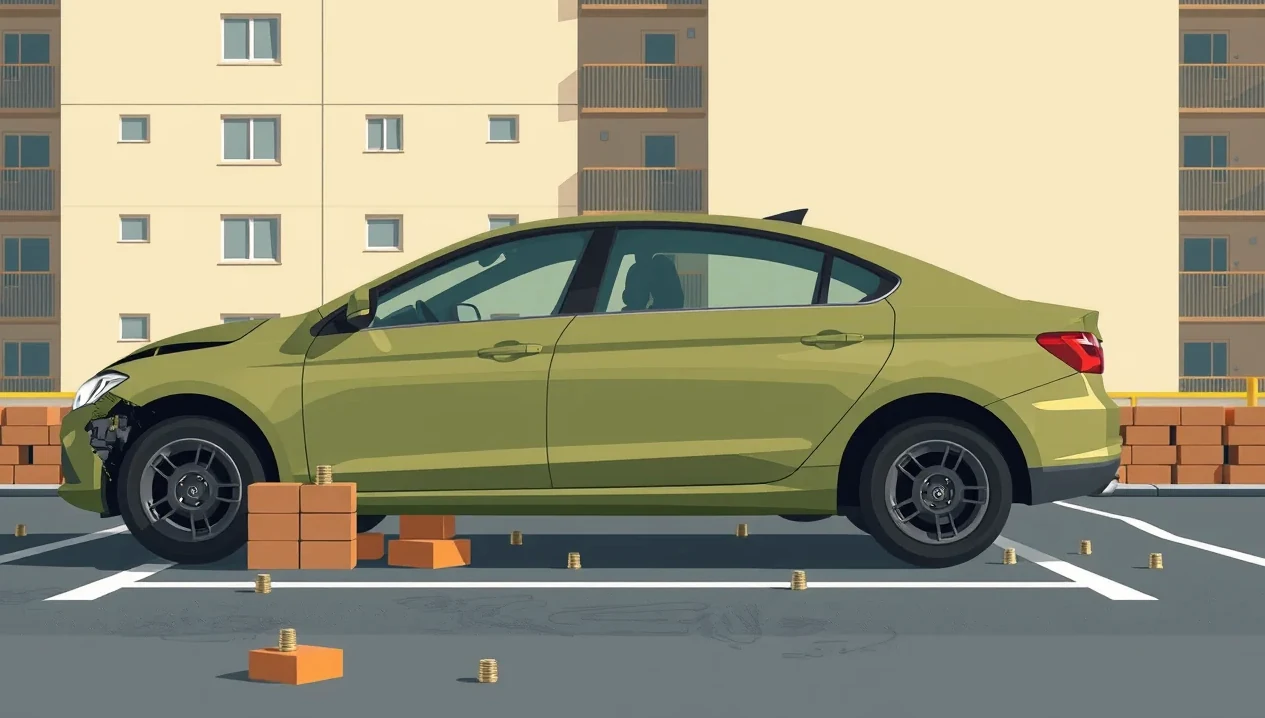
Predstavte si situáciu, ktorej sa obáva každý motorista. Ráno prídete na parkovisko a namiesto pripraveného vozidla nájdete svoje auto ležať na dlažobných kockách či provizórnych tehlách. Krádež kolies a diskov patrí medzi mimoriadne nepríjemné udalosti, ktoré človeka zasiahnu nielen finančne, ale aj prakticky. Ak situáciu podceníte, nezavoláte okamžite hliadku alebo urobíte chybu pri nahlasovaní, poisťovňa vám môže poistné plnenie výrazne skrátiť, či dokonca úplne zamietnuť. Motorista potom zostane bez dopravného prostriedku a z vlastného vrecka platí nielen nové obutie, ale aj drahé opravy zničeného podvozka.
Mnoho vodičov sa mylne domnieva, že takéto škody vyrieši základná poistka. Realita je však neúprosná. Povinné zmluvné poistenie chráni výlučne tých, ktorým spôsobíte škodu vy, a preto pri zmiznutí kolies nepomôže. Jedinou záchranou je kvalitné kasko online, prípadne špecializované pripoistenie krádeže častí vozidla. Podľa policajných štatistík bolo na Slovensku zaznamenaných 1 474 prípadov krádeží súčiastok a vecí z áut za jediný rok a priemerná vyplatená škoda dosahuje sumu 2 680 eur. V tomto sprievodcovi si krok za krokom vysvetlíme, ako celý proces likvidácie funguje, prečo poisťovne odpočítavajú vek pneumatík a ako predísť najčastejším chybám.
Rozdiel medzi krádežou kolies na aute a odcudzenej sady z garáže
Jeden z najčastejších omylov, s ktorým sa v praxi stretávame, spočíva v zámene poistných zmlúv. Majitelia vozidiel často predpokladajú, že havarijné poistenie vozidla automaticky chráni všetky ich kolesá bez ohľadu na to, kde sa práve nachádzajú. Tak to však nefunguje. Kasko sa vzťahuje primárne na kolesá, ktoré sú fyzicky namontované na automobile v okamihu vzniku škody.
Pokiaľ dôjde k situácii, že vám zmizne druhá, sezónne uskladnená sada diskov a pneumatík z vlastnej garáže, pivnice alebo kočikárne, havarijná poistka vám nepomôže. V takomto prípade ide o odcudzenie hnuteľných vecí z nehnuteľnosti a udalosť je nutné nahlásiť z poistenia majetku a domácnosti. Aj tu však platia prísne pravidlá. Poisťovne skúmajú spôsob prekonania prekážky, kvalitu dverí, typ zámku a bezpečnostnej vložky. Ak zlodej vošiel do pootvorenej garáže bez známok násilného vniknutia, náhradu škody nedostanete ani z poistenia nehnuteľnosti.
Kedy vzniká poistná udalosť na vozidle
Aby bola krádež kolies a diskov z pohľadu havarijnej poisťovne uznaná ako likvidná poistná udalosť, musia byť splnené tri základné predpoklady:
- Kolesá boli pevnou súčasťou vozidla a boli demontované bez vedomia a súhlasu majiteľa.
- Miesto činu nesie stopy násilného zásahu, napríklad auto zostalo na provizórnych podperách alebo na zemi.
- Udalosť bola bezodkladne ohlásená Policajnému zboru SR a bol spísaný oficiálny záznam.
Od augusta 2024 platí novela Trestného zákona č. 40/2024 Z. z., ktorá zmenila posudzovanie majetkovej kriminality. Hranica takzvanej škody nie nepatrnej stúpla z pôvodných 266 eur na sumu prevyšujúcu 700 eur. Krádež lacnejších plechových diskov so staršími gumami sa preto dnes spravidla vyšetruje podľa zákona č. 372/1990 Zb. o priestupkoch iba ako priestupok proti majetku. Pre vašu poisťovňu je však policajný protokol nutnou podmienkou bez ohľadu na to, či ide o priestupok alebo prečin podľa § 212 Trestného zákona.
Oddelenie škody z krádeže dielov a sprievodného vandalizmu
Zlodeji nepracujú v rukavičkách a na parkovisku ich tlačí čas. Často auto podložia tehlami, tvárnicami alebo drevenými klátmi len narýchlo. V mnohých prípadoch vozidlo z týchto provizórnych stojanov spadne priamo na zem. Výsledkom bývajú ťažko poškodené prahy, zdeformované nosníky podvozka, prelomené plastové kryty a skrivené brzdové kotúče. V likvidačnej praxi vzniká otázka, či ide o jednu škodu, alebo o dve odlišné udalosti.
Likvidátori poisťovní rozlišujú primárne odcudzenie a sprievodné poškodenie. Pokiaľ k poškodeniu podvozkových častí došlo priamo v dôsledku demontáže a zhodenia vozidla, škoda sa likviduje v rámci jednej poistnej udalosti pod rizikom krádeže častí vozidla. Pozor však na situácie, kedy páchatelia zo zlosti, že nenašli bezpečnostný kľúč, poškriabu lak karosérie alebo rozbijú bočné okno. Niektoré poisťovne s prísnymi zmluvnými podmienkami môžu trvať na tom, že poškodenie laku je vandalizmus a odcudzenie kolies je krádež, čo by znamenalo dvojité uplatnenie spoluúčasti. Vždy preto pri obhliadke trvajte na tom, že všetky deštrukcie vznikli ako priamy následok nešetrného odmontovania kolies.
Detailný rozbor škody na konkrétnom príklade z praxe
Pozrime sa na to, ako funguje finančné vyrovnanie v praxi, prostredníctvom príbehu pána Milana, ktorý vlastní päťročný rodinný automobil. Ráno našiel vozidlo ležať na brzdových kotúčoch, pričom kompletná krádež kolies a diskov zanechala na vozidle rozsiahle stopy. V zmluve má dojednanú štandardnú spoluúčasť 5 %, minimálne 100 eur.
Kalkulácia škody dopadla nasledovne:
- Hliníkové disky (elektróny): Cena nových originálnych diskov z výroby bola 1 200 eur. Poisťovňa uznala plnú hodnotu, keďže pri pevných kovových dieloch sa v kasku uplatňuje náhrada do všeobecnej hodnoty bez zrážok na funkčnosť.
- Pneumatiky a amortizácia: Pán Milan mal na aute obuté letné pneumatiky so zjazdeným dezénom na úrovni 4 milimetrov a vekom 4 roky (podľa DOT kódu). Kým nová sada pneumatík stojí 400 eur, likvidátor započítal 50 % odpočet opotrebenia. Za pneumatiky teda poisťovňa priznala iba 200 eur. Správna hĺbka dezénu a poistné krytie totiž priamo ovplyvňujú stanovenie zvyškovej hodnoty.
- Poškodené prahy a brzdové kotúče: Náklady na opravu deformovaných prahov, klampiarske práce, lakovanie a výmenu dvoch ohnutých brzdových kotúčov v autorizovanom servise dosiahli 1 100 eur.
Celková uznaná škoda predstavovala 2 500 eur (1 200 € za disky + 200 € za pneumatiky + 1 100 € za servisné práce a opravu podvozka). Z tejto sumy poisťovňa odpočítala dojednanú 5 % spoluúčasť, čo je 125 eur. Pán Milan dostal na účet poistné plnenie vo výške 2 375 eur. Keďže však musel kúpiť úplne nové pneumatiky za 400 eur, rozdiel v amortizácii 200 eur a spoluúčasť 125 eur musel zaplatiť zo svojich úspor. Vodiči často riešia dilemu, či si nechať vyplatiť rozpočet alebo oprava v servise je lepšou cestou; pri poškodenom podvozku je takmer vždy bezpečnejšie zvoliť fakturačnú opravu v preverenom servise.
Posudzovanie hrubej nedbanlivosti pri zabezpečení kolies
Poisťovňa nie je dobročinná organizácia a každú poistnú udalosť podrobne skúma likvidátor. Jedným z najčastejších dôvodov, prečo dochádza ku kráteniu alebo odmietnutiu poistného plnenia, je hrubá nedbanlivosť poisteného. Pri kolesách sa pozornosť sústredí na zabezpečovacie prvky a technický stav vozidla.
Častou otázkou býva, či musí mať vodič na aute namontované špeciálne bezpečnostné skrutky a orechy. Štandardné poistné podmienky to spravidla neprikazujú ako povinnosť, pokiaľ to nie je vyslovene dohodnuté v poistnej zmluve pri extrémne drahých sadách kolies. Sada štyroch bezpečnostných skrutiek s unikátnym bitom však predstavuje skvelú mechanickú zábranu. Zlodej potrebuje rýchlosť a ticho. Ak narazí na atypickú hlavu skrutky, ktorú bežným kľúčom neodkrúti, krádež v mnohých prípadoch vzdá.
Zásadná chyba s bezpečnostným kľúčom v aute
Kde však vodiči robia kardinálnu chybu, je uloženie bezpečnostného adaptéra. Mnoho motoristov nosí tento špeciálny nadstavec v priehradke pred spolujazdcom, vo dverách alebo položený v kufri priamo pri rezerve. Pre skúseného zlodeja je otázkou niekoľkých sekúnd rozbiť malé trojuholníkové okienko, otvoriť auto a nadstavec v interiéri nájsť. Ak vyšetrovanie preukáže, že páchateľ použil váš vlastný bezpečnostný kľúč, ktorý našiel voľne položený na viditeľnom mieste v odomknutom či ľahko dostupnom priestore, poisťovňa to môže klasifikovať ako porušenie povinnosti predchádzať škodám a pristúpiť k citeľnému kráteniu poistného plnenia.
Rovnako nebezpečné sú nedokončené krádeže. Predstavte si, že zlodej stihne odmontovať štyri skrutky z piatich, no niekto ho vyruší a utečie. Koleso zostane držať na jedinom závite. Ráno nič netušiaci vodič nasadne a odíde. Po niekoľkých metroch koleso odpadne a spôsobí vážnu dopravnú nehodu. Ak sa vozidlo stane neovládateľným, môže prísť k stretu s inými autami. Ak vinník z miesta ušiel, poškodení motoristi často nevedia, ako postupovať; v takýchto spletitých situáciách rieši nároky na zdraví a majetku Nezistená osoba a náhrada škody cez poistnú garanciu Slovenskej kancelárie poistiteľov.
Zodpovednosť pneuservisu pri strate alebo krádeži uskladnených kolies
Mnoho starších motoristov aj vyťažených rodín využíva komfort takzvaného pneuservisného hotela. Po sezónnom prezutí necháte letnú alebo zimnú sadu uskladnenú priamo v prevádzke pneuservisu za poplatok. Čo sa však stane, ak dôjde ku krádeži kolies a diskov priamo z tohto depozitu? Zodpovedá za škodu vaše kasko, alebo podnikateľ, ktorý službu poskytuje?
V tomto vzťahu platí Občiansky a Obchodný zákonník o zmluve o úschove a uložení veci. Prevádzkovateľ servisu preberá plnú právnu zodpovednosť za vec, ktorú od vás prevzal. Ak dôjde k vlámaniu do skladu pneuservisu, škoda sa v prvom rade hradí z poistenia zodpovednosti za škodu podnikateľa daného servisu. Vaše havarijné poistenie s týmto incidentom nemá nič spoločné a nesmie byť zaťažované.
Pri odovzdávaní kolies do úschovy však musíte byť obozretní. Nikdy neodchádzajte zo servisu bez riadneho dokladu o uskladnení. Tento preberací protokol musí obsahovať presnú špecifikáciu:
- Značku, typ a rozmer diskov (plechové verzus zliatinové disky).
- Výrobcu pneumatík, ich presný model a rozmer.
- Zmeranú hĺbku dezénu na každej pneumatike v milimetroch.
- DOT kód, ktorý jednoznačne určuje týždeň a rok výroby plášťa.
- Záznam o existujúcich škrabancoch alebo mechanickom poškodení ráfikov.
Pokiaľ by servis nemal dostatočné poistné krytie a odmietal škodu uhradiť, takýto podrobný protokol je vaším jediným dôkazom na mimosúdne vyrovnanie alebo pre súdne vymáhanie vzniknutej finančnej straty.
Riziká neoriginálnych diskov pri kúpe a predaji ojazdeného vozidla
Pri predaji či kúpe ojazdeného automobilu zohrávajú kolesá obrovskú rolu. Predávajúci často auto osadí luxusnými, širokými diskami z ľahkých zliatin, aby zvýšil atraktivitu ponuky. Z pohľadu likvidácie škôd však tieto dodatočne montované prvky predstavujú mínové pole. Základná havarijná poistka totiž kryje vozidlo v štandardnej výbave od výrobcu podľa VIN čísla.
Ak si na auto namontujete drahé disky v hodnote 2 000 eur, ktoré neboli v základnej konfigurácii nového vozidla, poisťovňa ich pri krádeži automaticky nepreplatí. Takéto kolesá sa posudzujú ako doplnková výbava vozidla. Aby boli chránené, musíte ich v zmluve výslovne pripoistiť na konkrétnu poistnú sumu a doložiť doklad o ich nadobudnutí. Samostatné pripoistenie krádeže častí vozidla má navyše často nastavený limit plnenia v rozsahu 2 500 eur až 5 000 eur a dojednáva sa so spoluúčasťou okolo 5 %, minimálne 100 eur. Drahšie športové kolesá tento limit ľahko prekročia.
Pri kúpe jazdeného auta si vždy skontrolujte technický preukaz (osvedčenie o evidencii časť II). Všetky rozmery ráfikov a pneumatík musia byť striktne zapísané v technickom preukaze. Ak vám zlodeji ukradnú disky s rozmermi, ktoré výrobca neschválil a nie sú zapísané v dokladoch, poisťovňa môže poistné plnenie krátiť, pretože vozidlo nespĺňalo podmienky prevádzky na pozemných komunikáciách. Pri prevode vozidla nezabúdajte ani na administratívu; mnohí noví majitelia riešia otázku, Čo sa stane s GAP poistením pri predaji auta a ako naložiť s poistnými zmluvami predchádzajúceho vlastníka, aby vozidlo neostalo nechránené.
Nezabudnite, že každé nahlásenie škody môže mať vplyv na váš celkový škodový priebeh. Poisťovne evidujú poistné udalosti a uplatňujú systém pre bonus a malus pri PZP a havarijnom poistení. Ak vám ukradnú iba jedno staršie koleso a vaša zmluvná spoluúčasť je 165 eur, dôkladne si prerátajte, či sa vám vôbec oplatí škodu hlásiť, aby ste v nasledujúcom roku neprišli o zľavu na poistnom.
Prehľad možností poistného krytia kolies v rôznych situáciách
Pre lepšiu orientáciu sme pripravili prehľadnú tabuľku, ktorá sumarizuje, z akej poistky môžete žiadať náhradu škody a s akými obmedzeniami musíte počítať:
| Miesto a typ udalosti | Uplatniteľné poistenie | Spoluúčasť klienta | Kľúčová podmienka likvidácie |
|---|---|---|---|
| Kolesá ukradnuté priamo z auta na ulici | Havarijné poistenie (kasko) | Obvykle 5 % (min. 100 €) až 10 % (min. 330 €) | Protokol Polície SR a fotodokumentácia miesta |
| Druhá sada ukradnutá zo zamknutej garáže domu | Poistenie domácnosti a nehnuteľnosti | Podľa zmluvy o poistení majetku (často fixná 50 – 100 €) | Prekonanie prekážky (násilné vniknutie, rozbitý zámok) |
| Kolesá odcudzené z úschovy v pneuservise | Poistenie zodpovednosti pneuservisu | 0 € pre majiteľa kolies (škodu hradí servis) | Platný preberací protokol s presnou špecifikáciou sady |
| Krádež neoriginálnych diskov vysokej hodnoty | Pripoistenie doplnkovej výbavy ku kasku | Zhodná so základným kaskom | Faktúra o kúpe a uvedenie diskov v poistnej zmluve |
| Zmiznutie kolies z vozidla bez havarijnej poistky | Žiadne (PZP krádež nekryje) | Celá škoda na ťarchu majiteľa | Páchateľ neznámy, nulová šanca na poistné plnenie |
Zoznam dokladov, ktoré si musíte pripraviť pre likvidátora
Aby proces vybavenia škody prebehol rýchlo a bez zbytočných prieťahov, pripravte si nasledujúce dokumenty:
- Správa od Polície SR: Potvrdenie o prijatí trestného oznámenia alebo oznámenia o priestupku a následné uznesenie o prerušení či ukončení vyšetrovania.
- Osvedčenie o evidencii časť II: Veľký technický preukaz na kontrolu schválených rozmerov diskov a pneumatík.
- Podrobná fotodokumentácia: Detailné zábery auta na podperách, poškodenia prahov, zárezy do kotúčov a celkový pohľad na vozidlo na mieste činu.
- Doklady o nadobudnutí kolies: Originál faktúry alebo pokladničného bloku od diskov a pneumatík, prípadne faktúry z pneuservisu potvrdzujúce nákup a montáž.
- Kúpna zmluva k vozidlu: Slúži ako dôkaz, ak boli disky súčasťou pôvodnej výbavy pri kúpe ojazdeného automobilu; pomôcť môže aj overenie najazdených kilometrov pred kúpou a preverenie výbavy cez overovacie registre.
- Číslo bankového účtu vo forme IBAN: Pre bezhotovostné vyplatenie poistného plnenia.
Premlčanie práva na poistné plnenie a dôležité zákonné lehoty
Vybavovanie poistnej udalosti sa riadi prísnymi pravidlami, ktoré definuje zákon č. 40/1964 Zb. Občiansky zákonník. Mnohí poškodení motoristi robia chybu v tom, že sa nechajú uspať časom a čakajú, kým polícia páchateľa vypátra. Policajné vyšetrovanie však môže trvať mesiace a práva voči poisťovni vám zatiaľ môžu uniknúť pomedzi prsty.
V prvom rade pamätajte na § 797 ods. 2 Občianskeho zákonníka. Tento paragraf ukladá poistenému povinnosť bez zbytočného odkladu písomne oznámiť poistiteľovi, že nastala poistná udalosť, a dať pravdivé vysvetlenie o jej vzniku a rozsahu. Ak budete s nahlásením otáľať niekoľko týždňov, poisťovňa môže plnenie krátiť z dôvodu sťaženia vyšetrovania.
Na druhej strane zákon chráni aj vás. Podľa § 799 ods. 1 Občianskeho zákonníka je poisťovňa povinná skončiť vyšetrenie poistnej udalosti do jedného mesiaca po tom, čo sa o nej dozvedela. Ak likvidátor nemôže vyšetrenie ukončiť – napríklad preto, že sa čaká na oficiálnu správu polície – je poisťovňa povinná poskytnúť vám na požiadanie primeraný preddavok na poistné plnenie. Nehanbite sa o tento preddavok písomne požiadať, najmä ak potrebujete auto urýchlene sprevádzkovať a kúpiť nové kolesá.
Čo sa týka samotného premlčania, uplatňujú sa § 101 a § 104 Občianskeho zákonníka. Všeobecná premlčacia doba je trojročná. Pri práve na poistné plnenie však začína plynúť až jeden rok po vzniku poistnej udalosti. Celkovo máte teda na uplatnenie svojho nároku na súde lehotu štyroch rokov od okamihu, kedy kolesá zmizli. Po uplynutí tejto doby sa právo premlčí a poisťovňa úspešne vznesie námietku premlčania. Ak by ste neboli spokojní s prístupom poisťovne a zvažovali zmenu, nezabudnite na § 800 ods. 1 Občianskeho zákonníka, podľa ktorého musí byť výpoveď poistnej zmluvy doručená najmenej šesť týždňov pred uplynutím poistného obdobia.
Pri nových alebo drahších autách sa oplatí myslieť aj na situácie, kedy je auto financované úverom. Informácie o tom, ako funguje držiteľ a vlastník vozidla pri leasingu, sú dôležité, pretože pri leasingu býva poistné plnenie často vinkulované v prospech financujúcej spoločnosti. Pokiaľ je vozidlo zničené rozsiahlym spôsobom, motoristi často zisťujú, aký je rozdiel medzi GAP a havarijným poistením. Zatiaľ čo kasko rieši aktuálnu trhovú hodnotu dielov zníženú o opotrebenie, špeciálne krytie pomáha pri fatálnych stratách, čo podrobne rozoberá téma GAP poistenie pri krádeži vozidla. Ak ide o vaše úplne prvé vozidlo, určite vám pomôže komplexný sprievodca Poistenie pri kúpe prvého auta.
Praktické odpovede na časté otázky motoristov
Preplatí mi havarijná poistka celú sadu ukradnutých diskov, alebo mi odpočítajú opotrebenie pneumatík?
Za samotné disky (hliníkové elektróny aj plechové ráfiky) vám poisťovňa vyplatí plnú sumu bez odpočtu amortizácie, maximálne však do limitu ich všeobecnej hodnoty alebo limitu dojednaného v zmluve. Pri pneumatikách sa však vždy uplatňuje odpočet opotrebenia na základe zmeraného alebo preukázaného zjazdenia dezénu a veku pneumatiky podľa DOT kódu. Ak mali gumy dezén zodratý na polovicu, poisťovňa vám preplatí len polovicu ich ceny nového kusu.
Musím volať štátnu políciu, aj keď je odhadovaná škoda za kolesá menšia ako 700 eur?
Jednoznačne áno. Aj keď novela Trestného zákona posunula hranicu trestného činu krádeže na 700 eur a škoda pod túto sumu sa rieši iba ako priestupok, poistné podmienky vyžadujú úradný záznam o nahlásení krádeže. Bez policajného protokolu likvidátor poistnú udalosť okamžite odmietne, pretože neviete preukázať zásah tretej osoby.
Preplatí poisťovňa aj ozdobné plastové puklice a stredové krytky?
Originálne puklice a stredové krytky s logom výrobcu vozidla sú kryté v rámci havarijného poistenia rovnako ako samotné kolesá. Musí však ísť o prvky schválené výrobcom alebo uvedené v zozname výbavy. Pri neoriginálnych lacných krytoch z tržnice bez dokladu o kúpe likvidátor náhradu zvyčajne neprizná.
Čo robiť, ak zlodej povolil skrutky, krádež nedokončil a koleso mi za jazdy odpadlo?
V takomto prípade ide o nehodový dej spôsobený cudzím zavinením. Zastavte vozidlo, zaistite miesto výstražným trojuholníkom a bezodkladne privolajte políciu. Do protokolu uveďte podozrenie na pokus o krádež kolies a diskov s uvoľnením skrutiek neznámym páchateľom. Havarijná poisťovňa bude udalosť likvidovať ako haváriu alebo vandalizmus, pričom je kľúčové detailne zdokumentovať stav ostatných uvoľnených skrutiek na zvyšných kolesách.
Ako dlho môže poisťovňa vyplatenie peňazí naťahovať?
Zákon ukladá poisťovni lehotu jedného mesiaca od oznámenia udalosti na ukončenie šetrenia. Poisťovne však často čakajú na správu od polície o prerušení trestného stíhania. Ak toto konanie trvá dlhšie ako 30 dní, máte zo zákona nárok na poskytnutie primeraného finančného preddavku, aby ste si mohli zabezpečiť mobilitu a zakúpiť náhradné kolesá.