Požiar elektromobilu a batérie: Ako rieši poistka samovznietenie a totálnu škodu?
Hoci štatistiky hasičských zborov potvrdzujú, že požiar elektromobilu a batérie patrí medzi mimoriadne zriedkavé udalosti, likvidácia takejto poistnej udalosti predstavuje pre majiteľa aj poisťovňu technicky aj finančne najnáročnejší scenár. Podľa dostupných analýz je riziko vzniku požiaru pri batériovom vozidle 5,3-krát nižšie v porovnaní so spaľovacím motorom a samotná pravdepodobnosť vznietenia trakčného akumulátora dosahuje iba 0,00093 %. Napriek tomu, ak k tepelnému úniku v lítiovo-iónových článkoch dôjde, teplota horenia presahuje 1000 °C a škoda takmer bez výnimky končí verdiktom ekonomickej totálnej škody. Pre bezproblémové vyplatenie poistného plnenia musíte presne vedieť, ktoré zmluvy vás chránia, aké povinnosti ukladá zákon a na čo si dať pozor pri komunikácii s likvidátorom.
Aké doklady vyžaduje poisťovňa a čo si zdokumentovať sám?
Každý požiar motorového vozidla podlieha prísnemu legislatívnemu rámcu. Podľa § 14 ods. 1 písm. e) zákona č. 314/2001 Z. z. o ochrane pred požiarmi je každá fyzická osoba povinná bezodkladne ohlásiť okresnému riaditeľstvu Hasičského a záchranného zboru každý požiar, ktorý vznikol v objektoch alebo na veciach v jej vlastníctve. Zákon definuje požiar v § 2 ods. 1 ako každé nežiaduce horenie, pri ktorom vznikajú materiálne škody alebo ohrozenie zdravia. Ak by ste sa pokúsili požiar uhasiť vlastnými silami a neohlásili ho, porušíte zákon a poisťovňa vám môže pre chýbajúcu úradnú správu skrátiť alebo úplne zamietnuť poistné plnenie podľa § 799 ods. 3 Občianskeho zákonníka.
Hlásenie udalosti a oficiálne vyšetrovanie príčiny
Pre likvidátora havarijného poistenia je kľúčovým podkladom správa o príčine vzniku požiaru, ktorú vypracúva zisťovateľ príčin požiarov z príslušného okresného riaditeľstva Hasičského a záchranného zboru, prípadne privolaný súdny znalec. Poisťovňa skúma, či k incidentu neprišlo v dôsledku hrubej nedbanlivosti, neodbornej manipulácie alebo manipulácie s riadiacim softvérom akumulátora. Ak vyšetrovanie preukáže, že išlo o skrat elektroinštalácie, vonkajšie poškodenie po prejazde nerovnosti alebo náhlu technickú poruchu bez vášho zavinenia, likvidácia prebieha štandardne. Lehota poisťovne na skončenie šetrenia je podľa § 797 ods. 3 Občianskeho zákonníka stanovená na 1 mesiac od momentu, kedy sa o udalosti dozvedela. Ak vyšetrovanie hasičov trvá dlhšie, máte právo požiadať poisťovňu o primeraný finančný preddavok.
Vlastná dokumentácia pred zásahom a odtiahnutím
Hoci pri požiari batérie zohráva hlavnú úlohu bezpečnosť a záchrana života, akonáhle je miesto bezpečné, zabezpečte si vlastné dôkazy. Predtým, ako vrak odtiahne špecializovaná odťahová služba do karanténnej zóny, pripravte si nasledovnú dokumentáciu:
- Fotodokumentácia miesta incidentu: Detailné zábery postavenia vozidla, pripojenia k nabíjacej stanici alebo domácej zásuvke a stavu prívodného kábla.
- Záznam palubného systému a aplikácie: Snímky obrazovky z mobilnej aplikácie vozidla zobrazujúce stav nabitia batérie (SoC), priebeh teploty článkov či prípadné chybové hlásenia BMS riadiacej jednotky pred vzplanutím.
- Doklady o pravidelnom servise: Záznamy o absolvovaní garančných prehliadok u autorizovaného predajcu, softvérových aktualizáciách a potvrdenie o vykonaní zvolávacích akcií výrobcu (recall kampane).
- Revízne správy k elektroinštalácii: Platná správa o odbornej prehliadke a skúške domáceho wallboxu, ak k zlyhaniu prišlo počas domáceho nabíjania.
- Policajná správa a identifikačné údaje zasahujúcich zložiek: Číslo spisu polície a presné označenie hasičskej stanice, ktorá zásah vykonala.
Tieto podklady zabránia tomu, aby likvidátor uplatnil dôvody zníženia poistného plnenia z dôvodu nepreukázania príčinnej súvislosti či zanedbania predpísanej technickej údržby.
Požiar elektromobilu a batérie v podzemnej garáži: Kto uhradí škodu na statike?
Najobávanejším scenárom hasičov aj správcov nehnuteľností je situácia, keď nastane požiar elektromobilu a batérie v stiesnených podmienkach hromadnej podzemnej garáže bytového domu alebo nákupného centra. Pri horení dochádza k uvoľňovaniu extrémnej teploty okolo 1000 °C, hustého toxického dymu a fluorovodíka. Na takúto záťaž nie sú staršie železobetónové skelety dimenzované. Nastáva tak zásadná otázka rozdelenia zodpovednosti medzi viaceré poistné zmluvy, pretože samotná havarijka škody na cudzom majetku nekryje.
Rozdiel medzi havarijným poistením a povinným zmluvným poistením
Vlastné zhorené vozidlo si majiteľ uplatňuje zo svojho havarijného poistenia. Naopak, všetky škody spôsobené iným osobám – poškodenie susedných áut plameňom, zničenie elektroinštalácie, vzduchotechniky, omietok, popraskanie nosných stĺpov garáže či kontaminácia hasiacou vodou – sa musia primárne hradiť z vášho povinného zmluvného poistenia (PZP). Každá moderná zákonná poistka na elektroauto musí zo zákona spĺňať minimálny limit krytia 1,24 milióna eur pri vecných škodách. Ak však v garáži zhorí desať luxusných vozidiel a statik nariadi nákladnú sanáciu stropných dosiek, základný limit nemusí stačiť. Pri komplexnej ochrane sa preto oplatí zvoliť vyššie krytie a uzatvoriť poistka na auto online s navýšeným limitom škôd na majetku až do výšky 5 či 10 miliónov eur.
Vplyv hasiacej technológie a obmedzenia priestoru
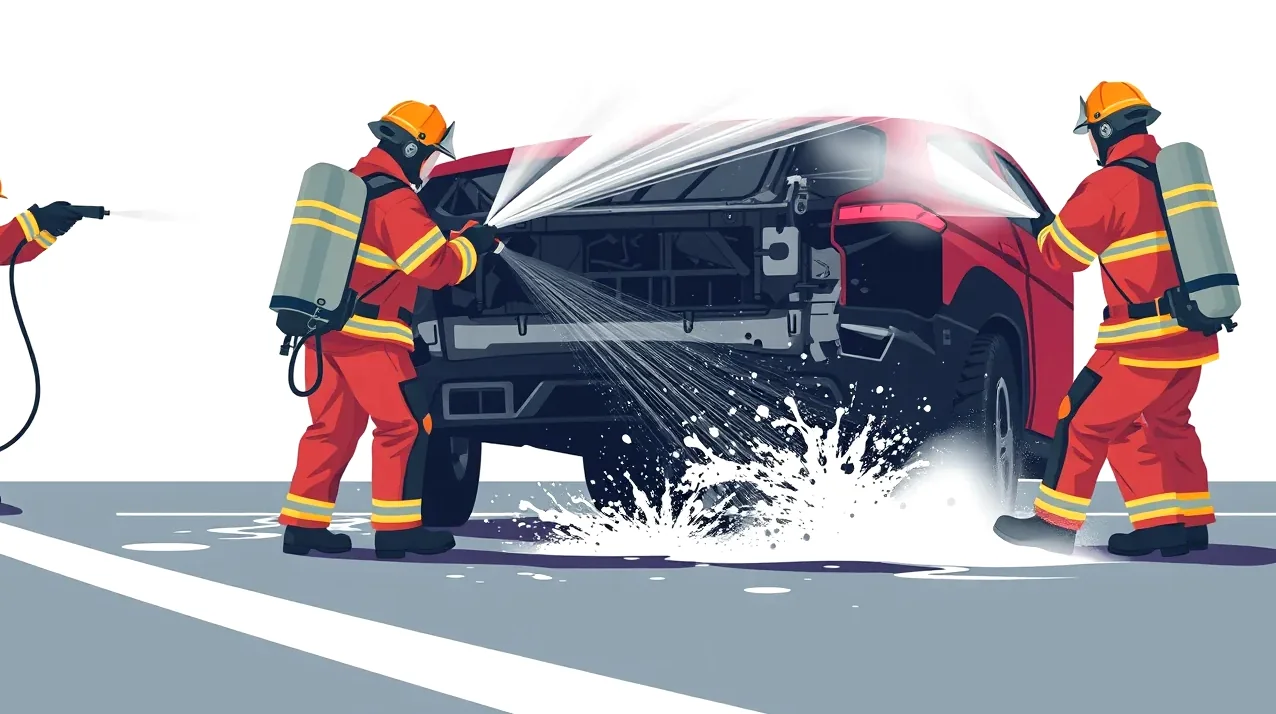
Hasenie elektromobilu vyžaduje špecifické postupy. Kým na bežné spaľovacie auto postačuje hasičom 500 až 1500 litrov vody, na ochladenie horiacej trakčnej batérie a zastavenie tepelného úniku (thermal runaway) je často potrebných až 17 000 litrov vody. Hasiči navyše využívajú špeciálne hasiace hroty na prerazenie obalu batérie či hasiacu plachtu, ktorá dokáže znížiť teplotu z viac ako 1000 °C na 160 °C za 20 až 30 minút. Problémom býva nízka svetlá výška garáží, kam sa nedostane ťažká technika. Usmernenie Prezídia HaZZ preto pre bezpečný zásah odporúča šírku parkovacieho miesta pre nabíjanie na úrovni 3,5 metra. Ak vznikne škoda v podzemnej garáži nákupného centra, prevádzkovateľ garáže uplatňuje regres na poisťovni vinníka, pričom poškodení motoristi môžu sledovať stav poistnej udalosti cez online klientsku zónu príslušnej poisťovne.
| Parameter incidentu | Spaľovacie vozidlo (benzín/nafta) | Elektromobil (trakčná batéria) |
|---|---|---|
| Priemerná spotreba hasiacej vody | 500 až 1 500 litrov | až 17 000 litrov |
| Maximálna teplota v jadre požiaru | cca 600 až 800 °C | viac ako 1 000 °C |
| Riziko chemického opätovného vzplanutia | minimálne po vychladnutí | vysoké po dobu 48 až 72 hodín |
| Štandardný postup po uhasení plameňov | bežný odťah na záchytné parkovisko | karanténny vodný kontajner / izolácia |
| Vplyv na celkovú likvidáciu škody | často možná čiastočná oprava karosérie | takmer vždy ekonomická totálna škoda |
Fotovoltika s batériovým úložiskom v garáži: Kumulácia rizika
Mnoho majiteľov rodinných domov kombinuje nabíjanie vozidla s vlastnou fotovoltickou elektrárňou umiestnenou na streche a domácim batériovým úložiskom nainštalovaným priamo v garáži. Z pohľadu upisovania rizika v poisťovni ide o vysokú kumuláciu požiarnych rizík na malom priestore. Štatistiky HaZZ evidujú ročne desiatky zásahov pri požiaroch fotovoltiky a alternatívnych elektroprostriedkov. Ak nastane technická porucha, likvidátor musí v prvom rade jednoznačne určiť primárne ohnisko vzniku požiaru.
Súbeh poistenia nehnuteľnosti a poistenia vozidla
Vzniknuté škody sa likvidujú z dvoch úplne odlišných zmlúv v závislosti od ohniska požiaru:
- Požiar vznikol od domáceho úložiska alebo striedača: Primárna škoda na stavbe domu a technológiách sa kryje z poistenia nehnuteľnosti. Zhorené auto v garáži sa likviduje z vášho havarijného poistenia, pričom vaša havarijná poisťovňa si môže uplatniť nárok voči poistke zodpovednosti z vlastníctva nehnuteľnosti alebo priamo voči montážnej firme, ak pochybila pri inštalácii.
- Požiar vznikol z trakčnej batérie auta počas nabíjania: Zničenie elektromobilu kryje havarijné poistenie. Zničenú garáž, technológie fotovoltiky a samotný rodinný dom musíte uplatniť z poistenia majetku, prípadne cez zodpovednosť, ak je vozidlo firemné a poškodilo súkromný majetok.
V praxi je najvýhodnejšie mať vozidlo aj dom poistené v rovnakej finančnej inštitúcii, čím predídete sporom dvoch likvidátorov o určenie prvotnej príčiny ohňa.
Revízie elektroinštalácie a certifikované wallboxy
Poisťovne v poistných podmienkach výslovne uvádzajú, že elektroinštalácia musí zodpovedať platným technickým normám. Nabíjanie vysokými prúdmi cez improvizované predlžovacie káble alebo staré, nerevidované 230 V zásuvky predstavuje hrubé porušenie zmluvných povinností. Ak privolaný expert zistí, že kombinované riziko, pri ktorom môže požiar elektromobilu a batérie vzniknúť sekundárne od poruchy úložiska alebo prehriatej zásuvky, bolo spôsobené neodbornou montážou bez revíznej správy, poisťovňa využije svoje právo na krátenie poistného plnenia. Domáci wallbox musí byť inštalovaný oprávneným elektrotechnickým technikom a prejsť úradnou revíziou.
Opätovné vznietenie po 48 hodinách: Kto nesie zodpovednosť?
Zradnosť lítiovo-iónových batérií spočíva v ich chemickej povahe. Poškodené články akumulátora v sebe uchovávajú zvyškovú energiu a pri procese tepelného úniku produkujú vlastný kyslík. Tieto vnútorné chemické procesy v lítiovo-iónových článkoch spôsobujú, že požiar elektromobilu a batérie sa môže neočakávane obnoviť aj po desiatkach hodín od zdanlivého uhasenia. Z tohto dôvodu je kritické časové okno 48 až 72 hodín, počas ktorého vrak vyžaduje špeciálny režim.
Vodný karanténny kontajner a záchranné náklady
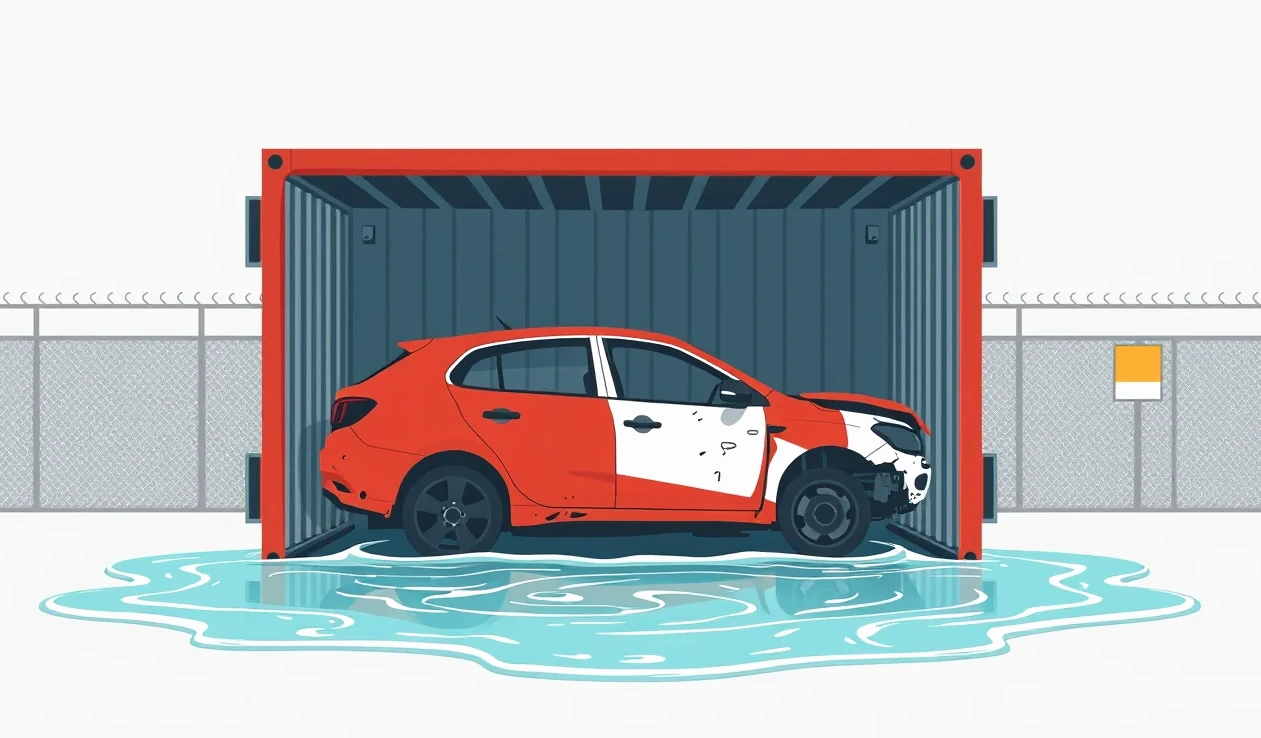
Hasičské jednotky a asistenčné služby riešia riziko opätovného vznietenia ponorením vraku do vodného karanténneho kontajnera, kde vozidlo zostáva ponorené 2 až 3 dni, kým teplota článkov trvalo neklesne. Použitá voda je klasifikovaná ako nebezpečný odpad plný ťažkých kovov a toxických solí. Náklady na tento proces bývajú obrovské:
- Špeciálny odťah vraku s termovíznym monitorovaním: 800 až 2 500 eur.
- Prenájom a napustenie vodného karanténneho kontajnera: 1 500 až 4 000 eur.
- Ekologická filtrácia a zneškodnenie kontaminovanej hasiacej vody: 2 000 až 5 000 eur.
Tieto položky spadajú pod takzvané záchranné náklady podľa § 799 ods. 1 Občianskeho zákonníka. Pri výbere poistky si vždy preverte asistenčné limity, aby ste vedeli, kto platí odťah auta z parkoviska a následné karanténne opatrenia, ak asistenčné krytie zmluvy nepostačuje.
Zodpovednosť za škody na záchytnom parkovisku
Ak batéria znova vzplanie na odstavnej ploche odťahovej služby po viac ako dvoch dňoch a poškodí okolité uskladnené vraky či budovy, zodpovednosť sa posudzuje podľa toho, kto mal vozidlo vo faktickej úschove. Odťahová a parkovacia služba musí spĺňať prísne bezpečnostné predpisy – vrak elektromobilu musí stáť na voľnom priestranstve v bezpečnej vzdialenosti minimálne 5 až 10 metrov od ostatných objektov. V prípade pochybenia prevádzkovateľa parkoviska sa škoda hradí z jeho poistenia podnikateľskej zodpovednosti, inak nároky poškodených opäť smerujú na PZP pôvodcu požiaru.
| Položka / Nákladový parameter | Orientačná suma alebo lehota | Legislatívny rámec / Poznámka |
|---|---|---|
| Typická celková škoda pri požiari batérie | 20 000 až 80 000 € | Závisí od trhovej hodnoty vozidla ku dňu škody |
| Štandardná spoluúčasť havarijného poistenia | 5 % (minimálne 150 €) | Možnosť voľby fixnej spoluúčasti v zmluve |
| Karanténa vraku vo vodnom kúpeli | 48 až 72 hodín | Štandardný postup hasičov a asistenčných služieb |
| Zákonná lehota na ukončenie likvidácie | 1 mesiac | § 797 ods. 3 Občianskeho zákonníka |
| Premlčacia doba nároku na poistné plnenie | 4 roky celkovo (3 + 1 rok) | § 101 a § 104 Občianskeho zákonníka |
| Minimálny zákonný limit PZP pre vecné škody | 1 240 000 € | Zákon č. 381/2001 Z. z. o PZP |
Zánik havarijného poistenia a vrátenie poistného pri totálnej škode
Pri rozsiahlych incidentoch elektromobilov vyhlasujú poisťovne takmer výhradne ekonomickú totálnu škodu. Dôvodom je konštrukcia vozidla – cena nového originálneho akumulátora tvorí 40 až 60 % celkovej ceny nového auta. Ak likvidačná správa potvrdí, že požiar elektromobilu a batérie nenávratne poškodil nosný obal akumulátora a štrukturálnu integritu karosérie, oprava je z bezpečnostných dôvodov nemožná.
Výpočet poistného plnenia a význam finančnej ochrany GAP
Havarijné poistenie (kasko) štandardne kryje škodu do výšky časovej hodnoty vozidla, teda trhovej ceny auta tesne pred požiarom, od ktorej sa odpočíta zmluvná spoluúčasť a hodnota použiteľných zvyškov (vraku). Vrak zhoreného elektroauta má zväčša minimálnu zostatkovú hodnotu, pretože poškodené batériové moduly nemožno bezpečne recyklovať ani rozpredať na náhradné diely.
Práve pri totálnej likvidácii elektromobilu sa prejavuje zásadný rozdiel medzi GAP a havarijným poistením. Kým bežná havarijka vám vyplatí len trhovú hodnotu – ktorá po dvoch rokoch od kúpy môže klesnúť o 30 až 40 % –, doplnková finančná poistka dorovná sumu do pôvodnej kúpnej ceny z faktúry. Pre drahšie elektrické autá je preto krytie finančnej straty pri totálnej škode absolútne kľúčové. Vzhľadom na ochranu celkovej investície je výhodná cena GAP poistenia zanedbateľnou položkou, ktorá vás pri zhorení nového auta ochráni pred doplácaním úveru či lízingu z vlastného vrecka.
Ukončenie zmluvy a vrátenie nespotrebovaného poistného
Podľa § 802 ods. 1 Občianskeho zákonníka poistenie zaniká dňom zániku poistenej veci. Pri totálnom zničení vozidla ohňom zaniká poistná zmluva dňom vzniku poistnej udalosti alebo dňom oficiálneho vyradenia z evidencie vozidiel. Ako poistník máte zákonné právo na vrátenie nespotrebovaného poistného za obdobie odo dňa zániku poistenia do konca zaplateného poistného obdobia (napríklad pri ročnej platbe poistného vopred). O vrátenie preplatku požiadajte poisťovňu písomne a priložte doklad o likvidácii poistnej udalosti a potvrdenie o vyradení vozidla z evidencie.
Vplyv požiaru na bonus a cenu novej poistky
Po vyriešení poistnej udalosti a vyradení vraku z evidencie rieši väčšina motoristov kúpu nového vozidla. Otázkou zostáva, ako samotný požiar elektromobilu a batérie zamáva s vašimi zľavami za bezškodový priebeh a aké poistné podmienky vás čakajú pri uzatváraní zmluvy na ďalšie auto.
Uplatnenie malusu v havarijnom poistení
V systéme havarijného poistenia sa uplatňuje pravidlo príčiny a zavinenia. Ak požiarnotechnická expertíza jednoznačne vylúči vaše zavinenie (išlo o samovznietenie z dôvodu vnútornej výrobnej vady článku, zlyhanie nabíjacieho stojanu či úder blesku), niektoré poisťovne pristupujú k škode benevolentnejšie. Štandardne však platí, že výplata poistného plnenia z kaska znamená stratu časti bezškodových mesiacov a uplatnenie prirážky (malusu). Výsledkom môže byť strata bonusu na úrovni 10 až 20 %, čo zvýši ročné poistné na ďalšie poistné obdobie.
Kombinované balíky poistenia a kalkulácia nového auta
Pri uzatváraní poistenia na nový elektromobil je ideálne porovnať si podmienky na celom trhu. Finančne najefektívnejším riešením býva združená zmluva, kde je cena PZP a kaska zvýhodnená spoločnou zľavou za balík. Využite nezáväzný výpočet havarijného poistenia, kde si porovnáte limity asistenčných služieb na špeciálny odťah batériových vozidiel, výšku spoluúčasti a územnú platnosť krytia. Pozornosť venujte najmä výlukám – kvalitná zmluva nesmie vylučovať škody spôsobené skratom, podpätím či prepätím v sieti pri nabíjaní.
Najčastejšie otázky o požiari batérie elektromobilu
Preplatí havarijná poistka auto, ak batéria začne horieť sama od seba pri nočnom nabíjaní?
Áno, pokiaľ bolo nabíjanie realizované technicky spôsobilým zariadením bez porušenia bezpečnostných predpisov. Havarijné krytie zahŕňa živelné riziká vrátane požiaru, výbuchu a skratu elektroinštalácie. Poisťovňa plní škodu a následne môže uplatniť regres voči výrobcovi auta alebo nabíjacej stanice.
Čo ak elektromobil začne horieť týždeň po náraze na obrubník?
Mechanické poškodenie spodného krytu batérie môže spustiť postupnú degradáciu separátora článkov, ktorá vyústi do oneskoreného tepelného úniku. Likvidátor bude skúmať príčinnú súvislosť. Ak ste predchádzajúci náraz podvozku nenahlásili a na podvozku sa nájdu zjavné stopy po mechanickej deformácii, poisťovňa môže krátiť poistné plnenie za zanedbanie kontroly poškodeného vozidla v odbornom servise.
Môže správca bytového domu zakázať vjazd elektromobilov do podzemnej garáže?
V súčasnosti platná legislatíva plošný zákaz neukladá, no spoločenstvo vlastníkov si môže schváliť vlastný prevádzkový poriadok garáže. Pripravovaná novelizácia vyhlášky o protipožiarnej bezpečnosti stavieb postupne zavádza prísnejšie štandardy na vetranie, detekciu plynov a odstupy pre parkovacie miesta s nabíjacími bodmi.
Musím požiar elektromobilu nahlásiť hasičom, aj keď plamene zhasli samy?
Jednoznačne áno. Zákon č. 314/2001 Z. z. ukladá povinnosť ohlásiť každý požiar. Pri trakčnej batérii je navyše samovoľné uhasenie len zdanlivé – hrozí skrytý chemický rozklad článkov a explózia po desiatkach hodín, preto musí stav akumulátora posúdiť hasičská jednotka termovíznou kamerou.