Sezónne poistenie motorky: Prerušenie PZP na zimu, poplatky a riziká
Sezónne poistenie motorky patrí medzi témy, pri ktorých motoristi na Slovensku najčastejšie doplácajú na neznalosť legislatívy. Pokuta vo výške od 50 eur do 5 000 eur hrozí každému držiteľovi vozidla, ktorého stroj je zapísaný v evidencii vozidiel, no nemá uzatvorené platné povinné zmluvné poistenie vozidla. Mnoho majiteľov dvoch kôl žije v mylnom presvedčení, že ak stroj od novembra do marca stojí v uzamknutej garáži, poistku platiť nemusia. Slovenský zákon č. 381/2001 Z. z. však nepozná pojem zimný spánok motocykla. Povinnosť mať platné krytie sa viaže priamo na pridelené tabuľky s evidenčným číslom, nie na reálny pohyb na cestách. Nesprávne pochopené prerušenie poistky preto môže rodinný rozpočet zaťažiť nielen pokutou od okresného úradu, ale pri neopatrnej jazde mimo sezóny aj fatálnym regresom v rádoch desiatok tisíc eur.
Ekonomická kalkulácia dočasného vyradenia a sezónne poistenie motorky
Základná dilema každého majiteľa motocykla znie: oplatí sa stroj na zimu administratívne vyradiť z premávky, alebo je výhodnejšie ponechať si celoročnú zmluvu? Na slovenskom poistnom trhu je pojem sezónne poistenie motorky vnímaný dvoma spôsobmi. Prvým modelom je komerčný produkt niektorých poisťovní, kedy zmluva platí celoročne, no poistné krytie pre prípad jazdy je dohodnuté len na vybrané mesiace (najčastejšie od marca alebo apríla do októbra či novembra). Druhým prístupom je štandardné celoročné poistenie motorového vozidla, ktorého cena je už vopred nastavená tak, že poisťovňa s nízkou mierou rizika v zimných mesiacoch kalkulačne počíta.
Ak sa poistník rozhodne na zimu motocykel vyradiť z premávky na dopravnom inšpektoráte, musí zvážiť celkové administratívne a časové náklady. Dočasné vyradenie totiž nie je bezplatné. Zákon o správnych poplatkoch stanovuje presné sadzby za tento úkon aj za opätovné zaradenie stroja do evidencie.
Kedy sa prerušenie poistenia neoplatí pri nízkom ročnom poistnom
Pri malých kubatúrach, mopedoch a prímestských skútroch je celoročné poistné často natoľko nízke, že akékoľvek administratívne úkony postrádajú ekonomický zmysel. Ak majiteľ platí za zákonné poistenie mopeda či ľahkého motocykla sumu okolo 25 eur až 40 eur ročne, úspora za päť mesiacov garážovania predstavuje približne 10 eur až 16 eur. Pri zohľadnení poplatkov za odhlásenie a prihlásenie je čistý finančný efekt takmer nulový, pričom vlastník stráca čas návštevou úradov alebo vybavovaním elektronických podaní.
Naopak, pri výkonných strojoch, veľkých cestovných endurách či superšportoch, kde sa ročné sadzby pohybujú v pásme 50 eur až 130 eur, môže správne nastavené poistenie zodpovednosti za škodu spôsobenú prevádzkou vozidla alebo premyslené sezónne prerušenie priniesť citeľnú úsporu. Vždy je však nutné porovnávať čistú úsporu s rizikom, že pri predčasnom nástupe teplého jarného počasia zostane motocykel legálne nepojazdný.
| Kategória motocykla | Technické parametre | Orientačná cena celoročného PZP | Spoluúčasť pri škode tretej strane |
|---|---|---|---|
| Moped a elektroskúter | do 50 cm³ | 18 € až 30 € | 0 € |
| Skúter a ľahký motocykel | 50 cm³ až 125 cm³ | 25 € až 60 € | 0 € |
| Stredný motocykel | 125 cm³ až 600 cm³ | 35 € až 70 € | 0 € |
| Ťažký a športový motocykel | nad 600 cm³ do 750 cm³ | 50 € až 130 € | 0 € |
Správne poplatky dopravného inšpektorátu pri sezónnom odhlásení
Ak sa rozhodnete ísť cestou oficiálneho prerušenia prevádzky, musíte postupovať podľa zákona č. 145/1995 Z. z. o správnych poplatkoch. Za dočasné vyradenie motocykla z evidencie vozidiel na obdobie do jedného roka zaplatíte správny poplatok vo výške 5 eur. Pokiaľ by ste chceli motocykel opätovne zaradiť do evidencie pred uplynutím lehoty, na ktorú bol vyradený, zaplatíte ďalší poplatok 5 eur. Pri elektronickom podaní cez portál slovensko.sk sa tieto sadzby znižujú na polovicu, podmienkou je však disponovať občianskym preukazom s čipom, čítačkou a kvalifikovaným elektronickým podpisom.
Počas doby dočasného vyradenia nesmie byť motocykel prevádzkovaný na pozemných komunikáciách. Pôvodná poistná zmluva na toto obdobie zaniká alebo sa prerušuje a poisťovňa vám na základe predloženého potvrdenia o dočasnom vyradení vráti alikvotnú časť nespotrebovaného poistného. Z hľadiska domáceho rozpočtu je nutné postrážiť si presný termín návratu vozidla do premávky, pretože jazda s dočasne vyradeným strojom sa považuje za závažný priestupok.
Minimálna viazanosť a skryté náklady pre sezónne poistenie motorky
Hoci sezónne poistenie motorky vyzerá na prvý pohľad ako ideálny spôsob šetrenia, poistné podmienky jednotlivých finančných inštitúcií obsahujú špecifické pravidlá, ktoré môžu očakávanú úsporu výrazne znížiť. Poisťovne sa bránia tomu, aby poistník zaplatil len zlomok ceny za najrizikovejšie mesiace a zvyšok roka čerpal administratívnu réžiu zadarmo. V praxi sa preto uplatňujú mechanizmy takzvaného mimosezónneho minima a minimálnej viazanosti zmluvy.
Ak poistník uzatvorí zmluvu so sezónnym charakterom, poistné obdobie spravidla zostáva technický rok. Sadzba je rozpočítaná tak, že rizikové mesiace (napríklad máj až september) tvoria napríklad 80 % až 90 % z celkovej predpísanej ročnej sumy, kým zimné mesiace predstavujú len minimálnu zostatkovú hodnotu. Predčasné zrušenie zmluvy po skončení leta tak neprinesie vrátenie pomerných dvanástin zaplatenej sumy.
Podmienky minimálneho poistného a mimosezónne minimum
Poisťovne v poistných podmienkach často definujú ustanovenie o minimálnom poistnom, ktoré si ponechávajú bez ohľadu na skutočnú dĺžku trvania zmluvy. Ak poistník požiada o zrušenie poistky z dôvodu vyradenia z evidencie po troch mesiacoch letnej prevádzky, poisťovňa uplatní pravidlo krátkodobého poistenia. V takom prípade sa nespotrebované poistné nevypočítava lineárne.
Pred podpisom akejkoľvek zmluvy je nevyhnutné skontrolovať, ako inštitúcia pristupuje k škodovému priebehu. Spoľahlivý systém, akým je bonus a malus pri PZP a havarijnom poistení, dokáže cenu poistného znížiť oveľa zásadnejším spôsobom než umelé prerušovanie zmluvy na zimné mesiace. Zodpovedný vodič bez nehôd tak často získa celoročnú zmluvu za výhodnejšiu cenu, než akú by zaplatil pri komplikovanom sezónnom produkte so skrytými poplatkami za správu.
Riziká spojené s garážovaním a výluky z poistného krytia
Ak si motorista zvolí sezónne poistenie motorky, poistná zmluva presne vymedzuje kalendárne mesiace, počas ktorých je stroj krytý pre prípad spôsobenia škody v premávke. Zásadným omylom býva predstava, že toto krytie chráni motocykel aj v čase jeho odstavenia v garáži pred poškodením cudzou osobou, požiarom či živlom. Základné zákonné poistenie totiž vôbec nerieši škody na vlastnom vozidle poisteného.
Ak v zime vypukne v spoločných garážach požiar, dôjde k zatopeniu pivničných priestorov alebo motocykel odcudzia zlodeji, zákonná poistka neposkytne žiadne poistné plnenie. Na tieto riziká slúži porovnanie havarijného poistenia, ktoré sa dá dohodnúť aj v špecifických moduloch. V prípade starších motocyklov predstavujú zaujímavú alternatívu výluky a limity mini kaska, kde je možné poistiť výhradne živelné udalosti a krádež za zlomok ceny komplexného balíka. Pre komplexnú ochranu je dostupný aj kombinovaný produkt pokrývajúci porovnanie PZP a havarijného poistenia pod jednou zmluvou.
Doklady potrebné na uzatvorenie poistenia motocykla a administratívny postup
Uzatvorenie poistnej zmluvy pre motocykel vyžaduje dôslednú prípravu technických a osobných podkladov. Poisťovňa stanovuje sadzbu poistného na základe technických parametrov, pričom hlavnými faktormi sú výkon motora v kW, objem valcov v cm³, rok výroby a celková hmotnosť stroja. Nesprávne uvedené údaje môžu viesť k neplatnosti zmluvy alebo k problémom pri likvidácii poistnej udalosti.
Povinnosť uzavrieť poistnú zmluvu vzniká najneskôr v deň prvého použitia vozidla v cestnej premávke, v prípade novoevidovaného stroja pred jeho samotným zápisom do evidencie vozidiel. Bez platného potvrdenia o poistení vám dopravný inšpektorát nevydá tabuľky s evidenčným číslom ani osvedčenie o evidencii časť II.
Zoznam požadovaných dokladov a údajov o vozidle
Pred uzatvorením zmluvy na sezónne poistenie motorky si pripravte kompletnú dokumentáciu. Proces uzatvorenia poistenia vyžaduje predloženie nasledujúcich dokladov:
- Platný doklad totožnosti poistníka a držiteľa (občiansky preukaz, prípadne pas u cudzincov). Ak je poistníkom právnická osoba, vyžaduje sa výpis z obchodného registra.
- Osvedčenie o evidencii časť II (veľký technický preukaz). Pri novom motocykli postačuje osvedčenie o zhode (COC list) alebo faktúra od autorizovaného predajcu s uvedeným VIN číslom.
- Doklad o doterajšom škodovom priebehu, ak poisťovňa nedokáže overiť bezškodový priebeh automatizovane prostredníctvom databázy Slovenskej kancelárie poisťovateľov (SKP).
- Kúpna zmluva alebo faktúra, ak ide o čerstvo nadobudnutý stroj, ktorý ešte nie je prepísaný na nového majiteľa.
- Správa o platnej technickej kontrole (protokol o STK), ktorá preukazuje spôsobilosť motocykla na premávku po pozemných komunikáciách.
Ak uzatvárate poistnú zmluvu online, originály dokladov fyzicky neodovzdávate, no všetky údaje z technického preukazu musíte prepísať do systému s absolútnou presnosťou. Pri kontrole hliadkou Policajného zboru sa vodič preukazuje zelenou kartou (medzinárodnou automobilovou poisťovacou kartou), ktorú odosiela poisťovňa po úhrade poistného elektronicky alebo poštou. Nezabudnite, že okrem dokladov od poistenia musí byť v poriadku aj zoznam povinnej výbavy motocykla, kde patrí najmä motolékárnička.
Postup pri škodovej udalosti na motocykli a zákonné lehoty
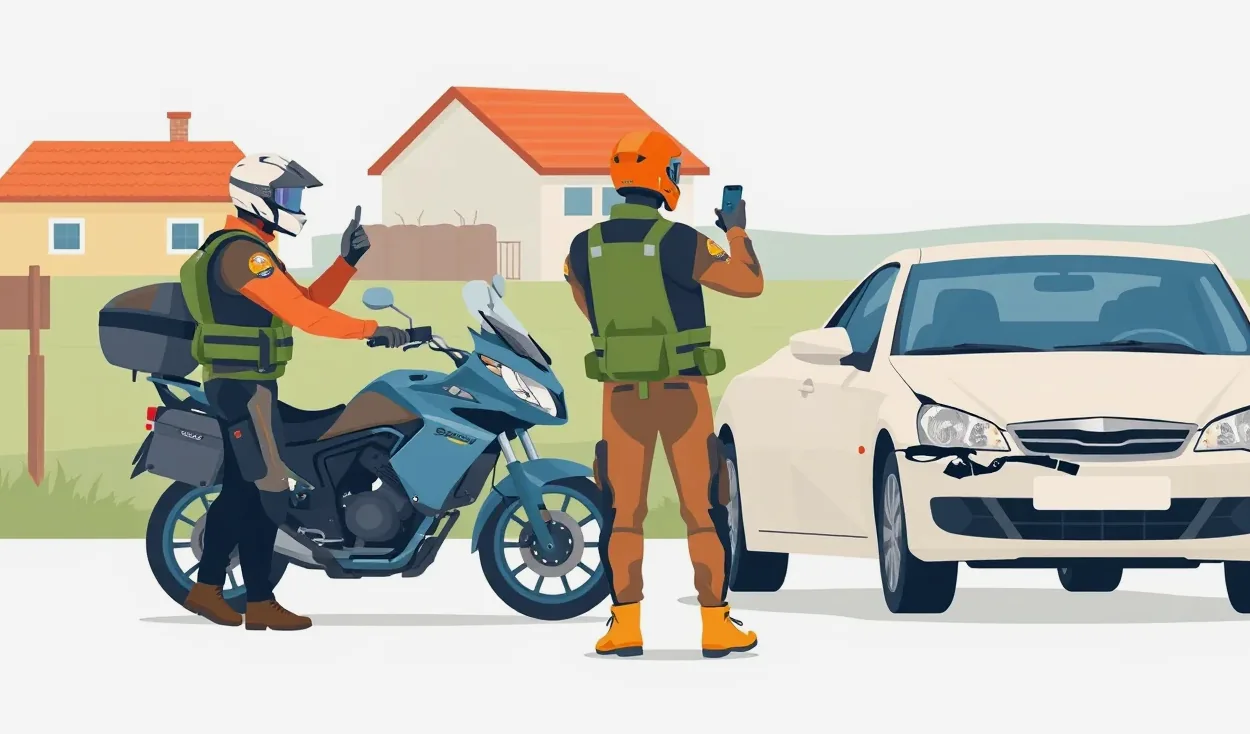
Vznik dopravnej nehody alebo škodovej udalosti je pre každého motocyklistu stresujúcou situáciou. Pri motocykloch dochádza takmer pri každom páde nielen k materiálnym škodám, ale aj k zraneniu jazdca či spolujazdca. Z hľadiska poistného plnenia je kritické dodržať zákonom predpísané postupy a lehoty, pretože ich zanedbanie dáva poisťovni zákonné právo na krátenie poistného plnenia alebo uplatnenie spätného nároku.
Základným pravidlom po každej kolízii je zabezpečenie miesta nehody, poskytnutie prvej pomoci a privolanie záchranných zložiek, ak došlo k zraneniu. Ak pri nehode nedošlo k zraneniu ani usmrteniu osôb, nebola poškodená cesta ani všeobecne prospešné zariadenie, neunikli nebezpečné látky a účastníci sa dohodli na zavinení, udalosť sa kvalifikuje ako škodová udalosť a prítomnosť polície nie je povinná. V takom prípade je nutné spísať a podpísať tlačivo Správa o nehode.
Oznamovacie lehoty a evidencia škody v tuzemsku a cudzine
Zákon č. 381/2001 Z. z. ukladá poistenému prísne lehoty na oznámenie vzniku škodovej udalosti poistiteľovi. Tieto lehoty sú pevne dané:
- Lehota do 15 dní od vzniku udalosti, ak k škodovej udalosti došlo na území Slovenskej republiky (v tuzemsku). Oznámenie musí byť vykonané písomne alebo elektronickou formou podľa pravidiel konkrétnej poisťovne.
- Lehota do 30 dní od vzniku udalosti, ak ide o udalosť, ktorej podstatou je poistná udalosť vzniknutá v zahraničí.
Preto ani sezónne poistenie motorky neospravedlňuje nedodržanie týchto zákonných termínov, a to ani v prípade, že po nehode v posledný októbrový deň odložíte motocykel do servisu a udalosť nahlásite až po zime. Poisťovňa má právo pri oneskorenom nahlásení požadovať od poisteného náhradu časti vyplatených súm.
Pri rozsiahlejších haváriách sa oplatí mať vopred zistené, či vaše asistenčné služby kryjú aj odťah vozidla a poistenie technickej asistencie priamo z miesta kolízie. V základnom PZP je totiž rozsah asistenčných služieb limitovaný a prevoz ťažkého motocykla zo vzdialenejších miest Slovenska môže nepríjemne navýšiť výdavky. Od 1. augusta 2024 platí podľa novely zákona č. 177/2024 Z. z. minimálny limit poistného plnenia vo výške 6 450 000 eur pri škode na zdraví a usmrtení bez ohľadu na počet poškodených (resp. 1 300 000 eur na jedného poškodeného) a 1 300 000 eur pri vecnej škode a ušlom zisku. Tieto vysoké limity chránia rodinu vinníka pred likvidačnými nárokmi poškodených tretích strán.
Regresný nárok poisťovne pri porušení podmienok zmluvy
Jedným z najnebezpečnejších mýtov medzi motocyklistami je presvedčenie, že existencia platnej poistnej zmluvy automaticky zbavuje vinníka akejkoľvek osobnej finančnej zodpovednosti za spôsobené škody. Poisťovňa síce poškodenému uhradí preukázanú škodu z titulu zákonného poistenia, no zákon č. 381/2001 Z. z. jej presne definuje situácie, kedy má voči poistenému takzvaný regresný nárok. To znamená, že poisťovňa vyplatí odškodnenie obetiam nehody, no následne celú sumu – často siahajúcu do státisícov eur – vymáha súdnou cestou späť od vinníka nehody.
Pri motocykloch je riziko regresu enormné najmä z dôvodu dynamiky jazdy a špecifických zlyhaní vodičov. Rodinný majetok môže byť ohrozený jediným nezodpovedným rozhodnutím sadnúť za riadidlá za podmienok, ktoré poistná zmluva a zákon výslovne zakazujú.
Jazda pod vplyvom návykových látok a útek z miesta nehody
Ak bolo dohodnuté sezónne poistenie motorky a jazdec spôsobí dopravnú nehodu v stave, kedy poistné podmienky vylučujú plnenie bez náhrady, poisťovňa uplatní regres v plnej výške 100 % vyplatených nákladov. Kľúčové dôvody pre uplatnenie regresu zahŕňajú:
- Požitie alkoholu, omamných alebo psychotropných látok: Ak sa vodič odmietne podrobiť dychovej skúške alebo lekárskemu vyšetreniu na zistenie prítomnosti alkoholu či drog, hľadí sa naňho, akoby viedol vozidlo pod vplyvom. Regres v plnej výške je v takejto situácii nevyhnutný.
- Vedenie motocykla bez príslušného vodičského oprávnenia: Častý problém nastáva pri prechode na silnejšie kubatúry. Ak má vodič vodičský preukaz skupiny A2 (do 35 kW) a vedie otvorený stroj kategórie A s výkonom napríklad 80 kW, z hľadiska zákona nemá príslušné vodičské oprávnenie.
- Útek z miesta dopravnej nehody: Neohlásenie škody, neposkytnutie prvej pomoci a svojvoľný odchod pred príchodom polície zakladá okamžitý nárok poisťovne na preplatenie celej škody.
- Jazda na technicky nespôsobilom vozidle: Ak nehoda vznikla priamo v príčinnej súvislosti s technickým stavom vozidla – napríklad pre jazdu na zjazdených pneumatikách s hĺbkou dezénu pod zákonný limit alebo pri nefunkčnom brzdovom systéme bez platnej technickej kontroly.
- Jazda mimo dohodnutej sezóny: Ak si vodič zjedná krytie výlučne na mesiace apríl až október a počas nečakane slnečného januárového dňa vyrazí na cestu a zaviní kolíziu, poisťovňa škodu poškodenému uhradí, no voči jazdcovi uplatní regres pre neplatnosť krytia v danom čase.
Ak si chcete zaistiť ochranu aj pre vlastné zranenia alebo pre prípad škôd spôsobených vlastnou vinou na cudzom či vlastnom majetku, štandardné PZP nestačí. Na krytie zranení samotného vodiča slúži doplnkové poistenie sedadiel online, ktoré rieši trvalé následky a úrazy prepravovaných osôb bez ohľadu na vinu pri nehode. Pri jazde v lesných úsekoch mimo mesta sa oplatí tiež samostatné stret so zverou a pripoistenie k PZP, ktoré chráni motocyklistu pred škodami spôsobenými divou zverou.
Historický motocykel a sezónne poistenie motorky veterána
Špecifickým segmentom na slovenskom trhu sú historické vozidlá. Majitelia veteránov využívajú svoje stroje mimoriadne zriedkavo – väčšinou len na príležitostné zrazy, výstavy alebo víkendové udržiavacie jazdy počas vrcholného leta. Zvyšok roka trávia tieto stroje v depozitároch a garážach. Preto sa klasické sezónne poistenie motorky na tieto stroje často neuplatňuje v bežnej komerčnej podobe, ale podlieha osobitnému poistnému a evidenčnému režimu.
Veterány môžu fungovať v dvoch základných režimoch: buď majú štandardné evidenčné čísla a platnú technickú i emisnú kontrolu, alebo majú pridelené zvláštne evidenčné čísla obsahujúce písmeno H (historické vozidlá). Spôsob ich poistenia a prevádzky sa v závislosti od tohto statusu zásadne líši.
Špecifiká historických vozidiel so zvláštnym evidenčným číslom
Ak motocykel úspešne prejde národnou alebo medzinárodnou veteránskou certifikáciou a získa historické tabuľky s evidenčným číslom (červené značky s písmenom H), vzťahujú sa naň výrazné úľavy. Takéto vozidlo neabsolvuje bežné technické kontroly na staniciach STK, ale podlieha pravidelným prehliadkam historickej pôvodnosti. Poisťovne pre tieto stroje ponúkajú špeciálne veteránske sadzby, ktorých cena často nepresahuje 15 eur až 25 eur ročne.
Pri takejto nízkej ročnej sadzbe stráca akékoľvek riešenie sezónnosti na zimu význam. V zmluve však býva zakotvená prísna podmienka: historické vozidlo nesmie byť využívané na každodenné dochádzanie do práce, na podnikateľskú činnosť ani na bežnú prepravu nákladu. Ak by majiteľ takéhoto veterána spôsobil nehodu v bežnej premávke mimo veteránskej akcie, poistiteľ by skúmal účel jazdy a mohol by pristúpiť ku kráteniu poistného plnenia.
Ak však historický motocykel zostáva na bežných bielych značkách, štát naň hľadí ako na akékoľvek iné motorové vozidlo. Musí mať platnú STK a celoročné poistenie bez ohľadu na jeho vek. Pri zániku či výpovedi takejto zmluvy je potrebné pamätať na formálne pravidlá, kde platí štandardná výpovedná lehota pri kasko poistení aj zákonnom poistení – najneskôr šesť týždňov pred koncom poistného obdobia.
Často kladené otázky o sezónnom poistení motocyklov
Musím mať na motorku PZP aj v zime, ak stojí zamknutá v garáži?
Áno. Zákon č. 381/2001 Z. z. vyžaduje platné zákonné poistenie po celý čas, kedy je motocykel zapísaný v evidencii vozidiel a má pridelené evidenčné čísla. Skutočnosť, že na motocykli nejazdíte, vás nezbavuje povinnosti. Jediným legálnym spôsobom, ako neplatiť poistku v zime, je dočasné vyradenie vozidla z evidencie na dopravnom inšpektoráte za poplatok 5 eur.
Čo sa stane, ak spôsobím nehodu mimo dohodnutej sezóny poistenia?
Ak máte dohodnutú zmluvu so sezónnym krytím (napríklad od apríla do októbra) a nehodu spôsobíte v marci, poisťovňa škodu poškodenej strane vyplatí, aby ochránila obete nehody. Následne však uplatní plný regresný nárok voči vám ako vinníkovi a bude požadovať vrátenie 100 % vyplatenej sumy, pretože ste vozidlo viedli v období, kedy nebolo kryté zmluvou.
Kryje sezónne PZP krádež motocykla z garáže cez zimné mesiace?
Nie. Povinné zmluvné poistenie kryje výhradne škody, ktoré prevádzkou motocykla spôsobíte tretím osobám na majetku, zdraví či ušlom zisku. Škody na vašom vlastnom stroji spôsobené požiarom, pádom strechy garáže alebo odcudzením rieši iba havarijné poistenie alebo pripoistenie garážovaných rizík.
Pre koho je teda sezónne poistenie motorky najvhodnejšie?
Sezónne produkty alebo prerušenie poistenia cez dočasné vyradenie sa ekonomicky oplatia predovšetkým majiteľom ťažkých a drahých motocyklov s objemom nad 600 cm³, kde ročné poistné presahuje 80 eur až 130 eur. Pri mopedoch a malých skútroch s cenou poistky okolo 20 eur až 35 eur ročne úspora nepokryje ani administratívne poplatky spojené s vyradením a opätovným zaradením stroja do evidencie.